
debt management tips in marathi बँकेचे कर्ज फेडताना दमछाक होतेय? कर्जमुक्ती मिळवण्यासाठी आणि तुमचे आर्थिक नियोजन सुधारण्यासाठी हे ५ सोपे मार्ग नक्की वाचा.
रामराम मंडळी! काय म्हणता? आपल्या गावात किंवा शहरात संसाराचा गाडा हाकताना कधी ना कधी बँकेचं किंवा सावकाराचं उंबरठा झिजवावाच लागतो. शेतीसाठी बी-बियाणं असो, ट्रॅक्टरचा हप्ता असो, पोरांच्या शिक्षणासाठी काढलेलं लोन असो किंवा घराचं बांधकाम असो—कर्ज काढणं आजच्या काळात सोपं झालंय, पण ते वेळेवर फेडताना जी दमछाक होते, ती फक्त भुर्दंड सोसणारा शेतकरी किंवा सामान्य माणूसच सांगू शकतो.
मित्रांनो, आजची आर्थिक परिस्थिती आणि बाजारातील मंदी बघता, बऱ्याच लोकांच्या डोक्यावर कर्जाचा डोंगर साचलाय. हप्त्याची तारीख जवळ आली की पोटात गोळा येतो, बँक मॅनेजरचा फोन आला की जीव नकोसा होतो. पण काळजी करू नका! संकटात घाबरून चालत नाही, तर हुशारीने पावले उचलावी लागतात. आज आपण अशा काही प्रभावी मार्गांवर बोलणार आहोत, ज्याचा वापर करून तुम्ही debt management tips in marathi च्या आधारे तुमच्या डोक्यावरील कर्जाचा भार हलका करू शकता आणि संसाराची गाडी रुळावर आणू शकता. चला तर मग, बघूया कर्जमुक्तीचे हे सोपे आणि खात्रीशीर गणित! how to get out of debt quickly
१. कर्जाच्या विळख्यातून बाहेर पडणे का गरजेचे आहे? (Debt management tips)
आजकालच्या धावपळीच्या युगात लोक नको त्या गोष्टींसाठी क्रेडिट कार्ड किंवा पर्सनल लोनच्या जाळ्यात अडकतात. पुढे दुष्काळ, पिकांचे नुकसान किंवा बाजारातील मंदी आली की हप्ते भरणे कठीण होऊन बसते. अशा वेळी वेळेवर debt management न केल्यास व्याजाचा डोंगर एवढा वाढतो की मूळ rakkam पेक्षा व्याजच जास्त होते.
जर तुम्हाला तुमच्या कुटुंबाला आर्थिक स्थैर्य द्यायचे असेल, तर सगळ्यात आधी कर्जाच्या या जाळ्यातून सुटका करून घेणे अत्यंत गरजेचे आहे. यासाठी स्वतःला मानसिक दृष्ट्या खंबीर बनवा आणि आजपासूनच पैशाचा हिशोब कागदावर मांडायला सुरुवात करा.
जपानचा आर्थिक आणि व्यावसायिक चमत्कार कसा घडला? याचा सविस्तर इतिहास आणि मराठीतील माहिती जाणून घेण्यासाठी खालील लेखाला नक्की भेट द्या.
👉 वाचा: जपानचा व्यावसायिक चमत्कार आणि प्रेरणादायी इतिहास (मराठीत)२. कर्जमुक्तीसाठी ५ प्रभावी आणि सोप्या टिप्स (Debt management tips)
तुम्हाला कर्जाच्या डोंगरावरून खाली यायचे असेल, तर आंधळेपणाने पैसे भरून चालणार नाही. त्यासाठी एक पक्की रणनीती आखावी लागेल. खालील ५ महत्त्वाचे उपाय तुमच्यासाठी तारणहार ठरू शकतात:
टीप १: आधी कर्जांची पक्की यादी बनवा (Debt Inventory)
सगळ्यात पहिले काम म्हणजे तुमच्या डोक्यावर नेमके किती कर्ज आहे, ते कागदावर लिहा. कोणत्या बँकेचे किती लोन आहे, व्याजदर किती आहे आणि दरमहा हप्ता (EMI) किती जातो, याची सविस्तर नोंद करा. जोपर्यंत तुम्हाला अचूक आकडेवारी माहीत नाही, तोपर्यंत लढाई कशी जिंकणार?
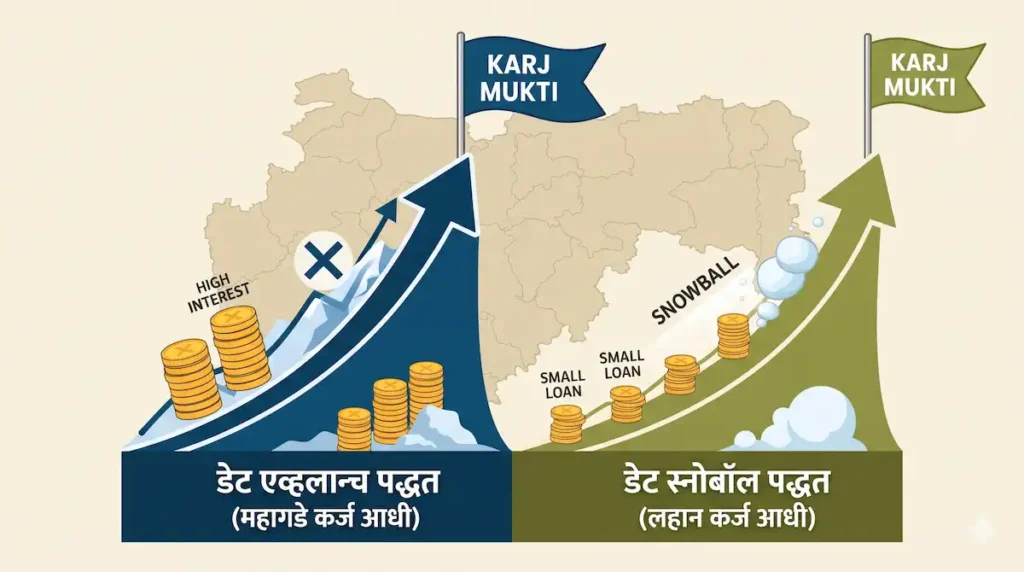
टीप २: महागड्या कर्जाला आधी संपवा (Debt Avalanche Method)
तुमच्याकडे जर दोन-तीन वेगवेगळ्या ठिकाणी कर्ज असेल, तर सर्वात आधी ज्या कर्जाचा व्याजदर (Interest Rate) सर्वात जास्त आहे, ते कर्ज आधी फेकून संपवा. उदाहरणार्थ, क्रेडिट कार्डचे लोन किंवा पर्सनल लोनचे व्याजदर खूप जास्त असतात. ते आधी फेडल्यामुळे तुमचा व्याजाचा अतिरिक्त भार वाचतो.
टीप ३: छोटा हप्ता असलेल्या कर्जांना टप्प्याटप्प्याने संपवा (Debt Snowball Method)
जर तुम्हाला मानसिक शांतता हवी असेल, तर debt snowball पद्धत वापरू शकता. यात लहान आकाराचे कर्ज किंवा ज्या बँकेचे कमी पैसे द्यायचे आहेत, ते आधी पूर्ण भरून बंद करा. एक कर्ज संपले की आत्मविश्वास वाढतो आणि पुढचे मोठे कर्ज फेडण्याचे बळ मिळते.
टीप ४: अनावश्यक खर्च आणि देखावेबाजीला पूर्णविराम द्या
बऱ्याचदा आपण लोकांच्या देखाव्यापोटी किंवा लग्न-कार्यात अवाजवी खर्च करण्यासाठी उसने पैसे घेतो. मित्रांनो, आजची परिस्थिती पाहता जोपर्यंत डोक्यावर कर्ज आहे, तोपर्यंत नवीन कपडे, महागड्या गाड्या किंवा फालतू उधळपट्टी पूर्णपणे बंद करा. ‘आड सांगे ते खा आणि ताक पांघळून झोपा’ या म्हणीप्रमाणे सध्या साधेपणाने जगणेच फायद्याचे ठरते.
टीप ५: बँकेशी बोलून पुनर्रचना (Loan Restructuring) करा
जर खरोखरच आर्थिक परिस्थिती अत्यंत बिकट असेल आणि हप्ता भरणे अशक्य झाले असेल, तर लाजत बसू नका. तुमच्या बँकेच्या शाखेत जाऊन मॅनेजरशी मोकळेपणाने बोला. बऱ्याचदा बँका दुष्काळ किंवा अपुऱ्या पिकांमुळे हप्त्याचा कालावधी वाढवून देतात (Loan Tenure Extension) किंवा व्याजदरात काहीसा दिलासा देतात.
३. कर्ज काढताना आणि फेडताना सामान्य लोकांकडून होणाऱ्या चुका (Common Mistakes)
- नवीन कर्ज फेडण्यासाठी जुने कर्ज काढणे: एका कर्जाचा हप्ता भरण्यासाठी दुसऱ्या कोणाकडून तरी उधारी घेणे म्हणजे विहिरीतून काढून खाणीत पडण्यासारखे आहे. हे चक्र कधीही सुधारत नाही.
- बँकेच्या नोटीसांकडे दुर्लक्ष करणे: बँकेची नोटीस आली किंवा फोन आला की फोन बंद करून बसणे ही सर्वात मोठी चूक आहे. यामुळे सिबिल स्कोर (CIBIL Score) खराब होतो आणि कायदेशीर कारवाईचा बडगा उगारला जातो.
- कुटुंबापासून आर्थिक अडचणी लपवणे: घरातील लोकांपासून आर्थिक ताण लपवून ठेवल्यास भविष्यात मोठे संकट उभे राहू शकते. सगळ्यांनी मिळून एकत्र बचत केली तर संकट लवकर टळते.
४. तुलनात्मक तक्ता: कर्जमुक्तीच्या दोन प्रमुख पद्धती
तुमच्यासाठी कोणती पद्धत योग्य आहे, हे समजण्यासाठी खालील तक्ता नक्की वाचा:
| पद्धतीचे नाव (Method) | ही पद्धत कधी वापर
| कराव्या? | याचा मुख्य फायदा काय? |
| डेट एव्हलान्च पद्धत (Debt Avalanche) | ज्या कर्जावर सर्वात जास्त व्याज (High Interest) आकारले जात आहे. |
| डेट स्नोबॉल पद्धत (Debt Snowball) | ज्याची कर्जाची रक्कम सर्वात लहान आहे, ते आधी संपवायचे असेल. |
Frequently Asked Questions (FAQs for Debt management tips)
१. बँकेचे हप्ते भरण्यास उशीर झाला तर काय होते?
बँकेचे हप्ते वेळेवर न भरल्यास लेट पेमेंट चार्जेस लागतात, तुमचा CIBIL स्कोर खराब होतो आणि बँक कायदेशीर नोटिस पाठवू शकते. त्यामुळे शक्य तितक्या लवकर बँकेशी संपर्क साधावा.
२. CIBIL स्कोर सुधारण्यासाठी काय करावे?
तुमचे चालू असलेले सर्व हप्ते आणि क्रेडिट कार्डचे बिल वेळेवर भरा. जुने थकीत कर्ज सेटलमेंट करण्याऐवजी पूर्ण फेडण्याचा प्रयत्न करा, जेणेकरून CIBIL स्कोर पुन्हा सुधारेल.
३. शेतकरी कर्जातून बाहेर कसे पडू शकतात?
शेतकऱ्यांनी शासनाच्या कर्जमाफी योजना, नियमित कर्ज परतफेड प्रोत्साहन योजना आणि पीक विम्याच्या फायद्यांची माहिती घ्यावी. तसेच जोडव्यवसायाची जोड देऊन उत्पन्नाचे नवे स्त्रोत निर्माण करावेत.
४. कर्जफेडीसाठी बँकेशी बोलताना कोणता मुद्दा मांडावा?
बँकेत जाताना तुमच्या पिकाचे नुकसान, अपारदर्शक आर्थिक अडचण किंवा नोकरी-व्यवसायातील मंदीची खरी परिस्थिती कागदपत्रांसह सांगावी आणि हप्ता कमी किंवा रिस्ट्रक्चर करण्याची विनंती करावी.
Disclaimer
माहितीसाठी टीप: Debt management tips हा लेख केवळ सर्वसामान्य नागरिकांना आणि शेतकरी बांधवांना आर्थिक शिस्त व कर्जमुक्तीचे मार्ग समजण्यासाठी मार्गदर्शक म्हणून लिहिला आहे. कोणत्याही मोठ्या आर्थिक निर्णयापूर्वी किंवा कर्ज पुनर्रचना करताना बँक अधिकारी किंवा तज्ज्ञ वित्तीय सल्लागाराचा (Financial Advisor) सल्ला घेणे आवश्यक आहे.
ग्रामीण विकास आणि कृषी कर्ज नियम समजून घेण्यासाठी अधिकृत माहिती मार्गदर्शक तपासा. ही माहिती राष्ट्रीय आणि ग्रामीण विकास बँकेच्या (NABARD) सेवा नियमांवर आधारित आहे.
👉 वाचा: राष्ट्रीय आणि ग्रामीण विकास बँक नियम पुस्तिका
Blogger Pravin
नमस्कार माझं नाव प्रवीण आहे, आणि मी एक Blogger आणि डिजिटल मार्केटिंग क्षेत्राशी संबंधित काम करतो. मला IT क्षेत्रात ५ वर्षांचा अनुभव आहे. मी २०२३ पासून ब्लॉगिंग क्षेत्रात काम करायला सुरवात केली आहे. मी ट्रेंडिंग टॉपिक आणि फायनान्स संबंधी content write करतो तसेच मी Freelancer म्हणून देखील काम करतो.